Domain ichform.de kaufen?
Wir ziehen mit dem Projekt
ichform.de um.
Sind Sie am Kauf der Domain
ichform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ichform.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
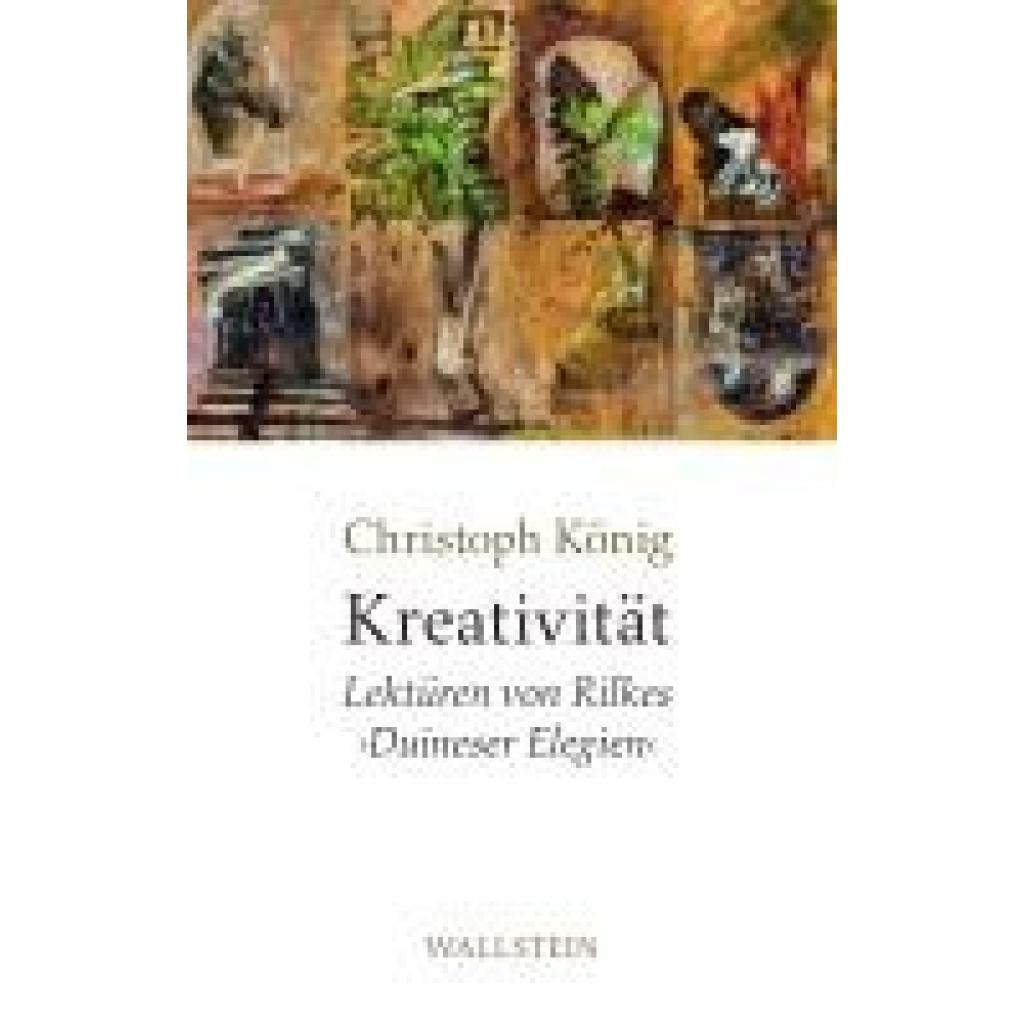
König, Christoph: KreativitätKreativität , Lektüren von Rilkes 'Duineser Elegien' , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20231025, Produktform: Leinen, Autoren: König, Christoph, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 248, Abbildungen: ca. 9 farbige, Themenüberschrift: LITERARY CRITICISM / Comparative Literature, Keyword: 20. Jahrhundert; Avantgarde; Epilog; Fragmentarisches; Gedichte; Gedichtzyklus; Hermeneutik; Krankheit; Kunst; Liebe; Literaturwissenschaft; Lyrik; Moderne; Redlichkeit; Skepsis; Tod; Verstehen; Werkkomplex; Zauberei; lyrisches Subjekt, Fachschema: Gedicht / Lyrik~Lyrik, Fachkategorie: Einzelne Dichter~Literaturwissenschaft, allgemein, Sprache: Deutsch, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 226, Breite: 146, Höhe: 22, Gewicht: 450, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 289194330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff Estg:
-
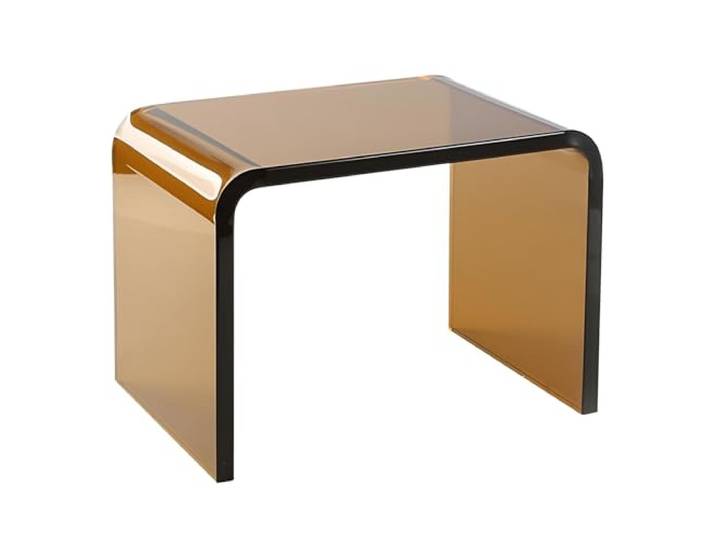
Eiauiuo Beistelltisch Tan Farbe Modern Couchtisch Kreativität U-förmiger Runder Rand Design Minimalismus Mode Acryl Beistelltisch Sofatisch Mode für Schlafzimmer Nachttisch Cafe Büro 42.5x28x40cm<p>Der <strong>Eiauiuo Beistelltisch</strong> in <strong>tan</strong> ist ein modernes Möbelstück, das durch sein kreatives <strong>U-förmiges Design</strong> und die runden Kanten besticht. Mit seinen kompakten Maßen von <strong>Breite: 42,5 cm, Tiefe: 28 cm, Höhe: 40 cm</strong> ist dieser <strong>Couchtisch</strong> nicht nur ein praktischer Abstellplatz für Getränke und Bücher, sondern kann auch als zusätzlicher Hocker für Gäste genutzt werden.</p><p>Hergestellt aus hochwertigem <strong>Acrylmaterial</strong>, überzeugt der Tisch durch seine Strapazierfähigkeit und die frische, transparente Optik. Die diamantpolierten Kanten sorgen für ein angenehmes Gefühl und verhindern Verletzungen. Das minimalistische Design fügt sich harmonisch in verschiedene Einrichtungsstile ein und eignet sich ideal für <strong>Schlafzimmer</strong>, <strong>Wohnzimmer</strong>, <strong>Büros</strong> oder sogar für den Balkon.</p><p>Ein besonderes Highlight ist die Möglichkeit, den Tisch um 90° zu drehen, was eine flexible Nutzung ermöglicht. Die glatten Kanten und das nicht eckige Design bieten zusätzliche Sicherheit. Zudem ist der Tisch wasserbeständig und lässt sich mühelos reinigen, sodass Fingerabdrücke und Schmutz schnell entfernt werden können.</p><p>Dank des einteiligen Gussverfahrens ist der <strong>Sofatisch</strong> sofort einsatzbereit und benötigt keine Montage. Verleihe deinem Zuhause mit diesem stilvollen und funktionalen Beistelltisch einen modernen Akzent.</p>179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
König, Christoph: KreativitätKreativität , Lektüren von Rilkes 'Duineser Elegien' , Kühlereinfüllstutzen &-Deckel > Kühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20231025, Produktform: Leinen, Autoren: König, Christoph, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 248, Abbildungen: ca. 9 farbige, Themenüberschrift: LITERARY CRITICISM / Comparative Literature, Keyword: 20. Jahrhundert; Avantgarde; Epilog; Fragmentarisches; Gedichte; Gedichtzyklus; Hermeneutik; Krankheit; Kunst; Liebe; Literaturwissenschaft; Lyrik; Moderne; Redlichkeit; Skepsis; Tod; Verstehen; Werkkomplex; Zauberei; lyrisches Subjekt, Fachschema: Gedicht / Lyrik~Lyrik, Fachkategorie: Einzelne Dichter~Literaturwissenschaft, allgemein, Sprache: Deutsch, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.), Warengruppe: HC/Literaturwissenschaft/Allgemeines, Lexika, Fachkategorie: Moderne und zeitgenössische Lyrik (ab 1900), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein Verlag GmbH, Verlag: Wallstein-Verlag GmbH Verlag und Werbung, Länge: 226, Breite: 146, Höhe: 22, Gewicht: 450, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 289194330,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat120,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.